ضامن وام بانکی چه زمانی مسئول پرداخت بدهی میشود ؟ راهنمای کامل اقدامات ضامن پس از عدم پرداخت اقساط
ضامن وام بانکی زمانی با مشکل جدی مواجه میشود که وامگیرنده اقساط تسهیلات را پرداخت نکند و بانک برای وصول مطالبات خود به ضامن مراجعه کند. یکی از مهمترین پرسشها این است که اگر بانک برای ضامن اظهارنامه ارسال کند، ضامن چه اقدامی باید انجام دهد؟
در این شرایط، بیتوجهی به اظهارنامه بانک میتواند وضعیت ضامن را دشوارتر کند؛ بنابراین لازم است ضامن در اولین فرصت، قرارداد تسهیلات، سند ضمانت و مفاد اظهارنامه را بررسی و متناسب با شرایط پرونده اقدام حقوقی مناسب را انجام دهد.
آیا ضامن وام مسئول پرداخت بدهی وامگیرنده است؟
مطابق ماده ۶۸۴ قانون مدنی، عقد ضمان به این معناست که شخصی مالی را که بر ذمه دیگری است به عهده بگیرد. همچنین بر اساس ماده ۶۹۸ قانون مدنی، پس از تحقق صحیح ضمان، ذمه ضامن در برابر طلبکار مشغول میشود.
بنابراین، صرف اینکه وامگیرنده اقساط را پرداخت نکرده است، به این معنا نیست که ضامن هیچ مسئولیتی ندارد. میزان و حدود مسئولیت ضامن باید با توجه به قرارداد ضمان، قرارداد تسهیلات، نحوه تنظیم تعهد ضامن و سایر اسناد بانکی بررسی شود.
در تسهیلات بانکی نیز قراردادهای مربوط به برخی تسهیلات، در صورت وجود شرایط قانونی و قراردادی، میتوانند در حکم اسناد لازمالاجرا باشند و بانک امکان پیگیری مطالبات خود از مسیرهای قانونی را داشته باشد.
وقتی بانک برای ضامن اظهارنامه میفرستد، چه باید کرد؟
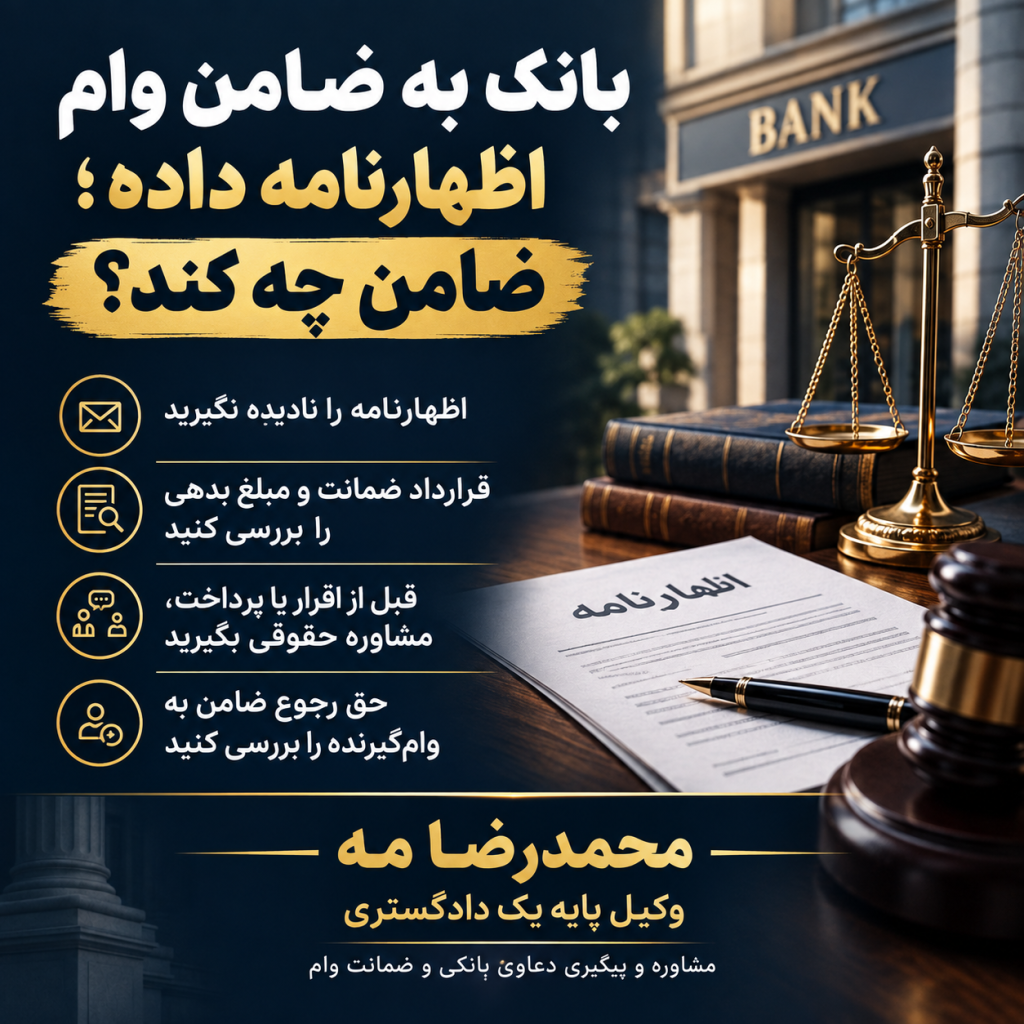
اولین اقدام، نادیده نگرفتن اظهارنامه است. اظهارنامه لزوماً به معنای صدور حکم قطعی علیه ضامن نیست، اما یک هشدار جدی درباره مطالبه بانک محسوب میشود.
ضامن بهتر است اقدامات زیر را انجام دهد:
۱. قرارداد ضمانت را دقیق بررسی کند
باید مشخص شود ضامن دقیقاً چه تعهدی را امضا کرده است. آیا ضمانت مربوط به کل تسهیلات بوده یا مبلغ مشخصی؟ آیا درباره سود، وجه التزام، خسارت، هزینههای اجرایی و سایر مبالغ نیز تعهدی ایجاد شده است؟
پاسخ این پرسشها صرفاً با مشاهده متن قرارداد و اسناد پرونده امکانپذیر است.
۲. میزان بدهی واقعی را از بانک استعلام کند
ضامن نباید صرفاً بر اساس مبلغی که در اظهارنامه درج شده تصمیم بگیرد. بهتر است ریز بدهی، تعداد اقساط معوق، اصل بدهی، سود، وجه التزام و سایر هزینههای مطالبهشده بررسی شود.
۳. اظهارنامه بانک را بررسی حقوقی کند
باید مشخص شود بانک دقیقاً چه چیزی را مطالبه کرده و مبنای مطالبه چیست. همچنین باید بررسی شود که آیا مطالبه بانک با مفاد قرارداد ضمانت و تسهیلات مطابقت دارد یا خیر.
۴. وضعیت وامگیرنده اصلی را پیگیری کند
ضامن باید توجه داشته باشد که مسئولیت قراردادی او در برابر بانک، لزوماً به معنای از بین رفتن حق او در برابر وامگیرنده اصلی نیست.
اگر ضامن به دلیل تعهد ضمان مجبور به پرداخت بدهی شود، موضوع حق رجوع ضامن به وامگیرنده اهمیت پیدا میکند و باید اسناد پرداخت و رابطه حقوقی میان طرفین به دقت حفظ شود.
۵. در صورت وجود ایراد، قبل از پرداخت یا اقدام اجرایی، مشاوره حقوقی بگیرد
در برخی پروندهها ممکن است اختلاف درباره میزان بدهی، حدود تعهد ضامن، نحوه تنظیم قرارداد، شرایط مطالبه یا اقدامات انجامشده توسط بانک وجود داشته باشد.
به همین دلیل، پاسخ مناسب به اظهارنامه باید پس از بررسی اسناد پرونده تنظیم شود و از ارسال پاسخهای عجولانه که ممکن است در ادامه علیه ضامن مورد استناد قرار گیرد، پرهیز شود.
آیا ضامن میتواند از پرداخت بدهی بانک خودداری کند؟
پاسخ این سؤال برای همه پروندهها یکسان نیست.
اگر ضمانت به شکل صحیح واقع شده باشد، اصل بر ایجاد تعهد برای ضامن است؛ قانون مدنی نیز ضمان را عقدی لازم دانسته است.
اما این موضوع به معنای آن نیست که بانک میتواند هر مبلغی را بدون بررسی و مستند قانونی از ضامن مطالبه کند.
برای مثال، باید بررسی شود که:
– قرارداد ضمانت دقیقاً چه مبلغی را پوشش میدهد؟
– آیا ضامن نسبت به تمام تعهدات وامگیرنده مسئول شده است؟
– مبلغ مطالبهشده چگونه محاسبه شده است؟
– آیا تشریفات قانونی و قراردادی لازم رعایت شده است؟
– آیا بانک از مسیر قضایی یا اجرای ثبت اقدام کرده است؟
– آیا نسبت به عملیات اجرایی امکان اعتراض وجود دارد؟
بنابراین، ضامن باید میان اصل مسئولیت ناشی از ضمان و میزان واقعی بدهی قابل مطالبه تفاوت قائل شود.
اگر ضامن مجبور به پرداخت وام شود چه میشود؟
یکی از مهمترین نکات برای ضامن این است که پرداخت بدهی بانک به معنای پایان ماجرا نیست.
در صورتی که ضامن مبلغی را بابت بدهی وامگیرنده پرداخت کند، بسته به شرایط پرونده، موضوع رجوع ضامن به مدیون اصلی مطرح میشود. به همین دلیل، ضامن باید تمام مدارک مربوط به پرداخت، قراردادها، رسیدها، مکاتبات بانکی و اظهارنامهها را نگهداری کند.
جمعبندی
اگر بانک به ضامن وام اظهارنامه داده است، بهترین اقدام این نیست که اظهارنامه نادیده گرفته شود یا ضامن بدون بررسی، بدهی اعلامشده را پرداخت کند.
اقدام صحیح این است که ابتدا قرارداد تسهیلات، قرارداد ضمانت و مفاد اظهارنامه بررسی شود، میزان واقعی بدهی مشخص گردد و سپس با توجه به وضعیت پرونده درباره پرداخت، مذاکره با بانک، پاسخ به اظهارنامه، اعتراض به مطالبه یا پیگیری قضایی تصمیمگیری شود.
در پروندههای ضمانت بانکی، جزئیات قرارداد اهمیت بسیار زیادی دارد؛ بنابراین پیش از هرگونه اقرار، امضای تعهد جدید یا پرداخت قابل توجه، بررسی اسناد توسط وکیل متخصص در امور بانکی و قراردادها میتواند از ایجاد مشکلات بعدی جلوگیری کند.
این مطلب جنبه عمومی و آموزشی دارد و تشخیص راهکار مناسب در هر پرونده، منوط به بررسی قرارداد ضمانت، قرارداد تسهیلات و اقدامات انجامشده توسط بانک است.